Financiering
Wat betekent een appartement van € 365.000 voor uw maandlasten?
Wat betekent een appartement van € 365.000 voor uw maandlasten?
Financiering rekenvoorbeeld
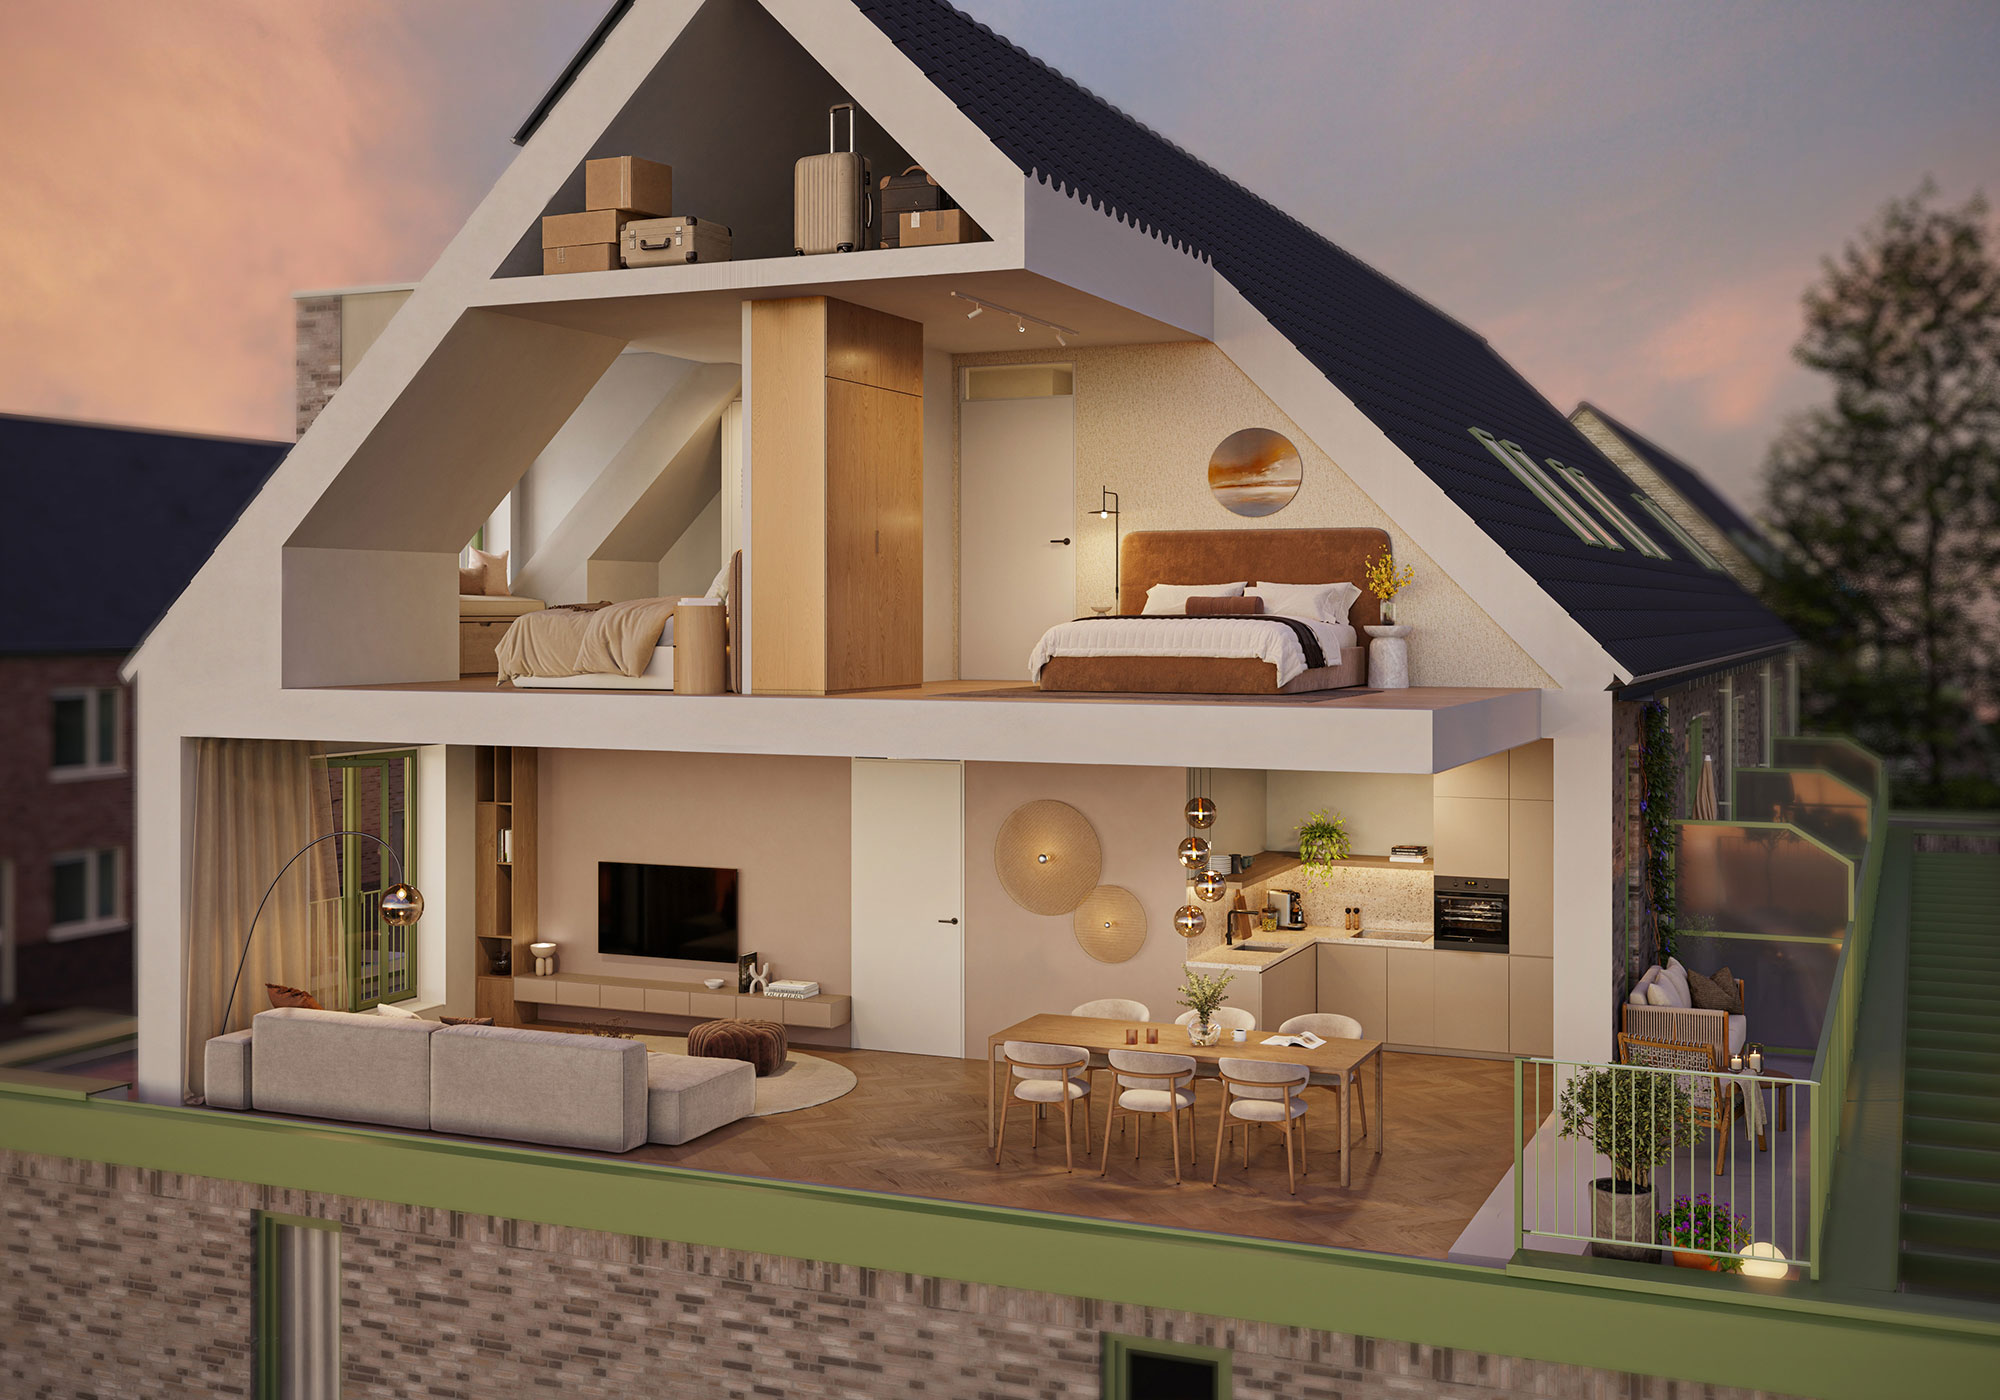
Een nieuw appartement kopen is natuurlijk meer dan alleen verliefd worden op de woning en de locatie. Minstens zo belangrijk is de vraag: wat betekent de aankoop financieel? We nemen als voorbeeld een tweelaags terrasappartement in De Eilanden met een koopsom van € 365.000 VON.
Rekenvoorbeeld terrasappartement
€ 365.000 v.o.n.
Indicatieve maandlastenVolledig gefinancierd
Bruto
€ 1.740
per maand
Netto
€ 1.330
per maand
Met € 50.000 eigen geld
Bruto
€ 1.500
per maand
Netto
€ 1.150
per maand
* Omdat de koopsom binnen de NHG-grens valt, kan deze woning mogelijk met Nationale Hypotheek Garantie worden gefinancierd. Afhankelijk van de geldverstrekker en de persoonlijke situatie kan daarbij een ander rentepercentage gelden dan de 4% waarmee in dit voorbeeld is gerekend.
De daadwerkelijke rente en de bruto- en netto maandlasten zijn onder meer afhankelijk van het inkomen, de geldverstrekker, de rentevastperiode en de persoonlijke fiscale situatie. De netto maandlast is indicatief en houdt rekening met hypotheekrenteaftrek in het eerste jaar.
Of het verstandig is om eigen geld in de woning te steken, verschilt per situatie. Het kan prettig zijn om voldoende financiële buffer over te houden voor bijvoorbeeld de inrichting en onverwachte uitgaven.
Alleen of samen kopen
Bij samen kopen worden beide inkomens meegenomen. De financieringsruimte is daardoor doorgaans groter dan wanneer iemand alleen koopt. Twee individuele maximale hypotheken kunnen echter niet simpelweg bij elkaar worden opgeteld: er wordt een nieuwe berekening gemaakt op basis van het gezamenlijke inkomen. Afhankelijk van de inkomensverhouding kan de leencapaciteit gunstiger uitvallen.
We rekenen als voorbeeld met de leennormen van 2026, circa 4% rente, geen studieschuld of andere financiële verplichtingen en energielabel A+++. Voor € 365.000 hypotheek is dan indicatief circa € 72.000–€ 75.000 gezamenlijk bruto jaarinkomen nodig. Praktisch voorbeeld: koper A € 31.000 + koper B circa € 43.000 = circa € 74.000 gezamenlijk.
Ook voor alleenstaanden kunnen er afhankelijk van het inkomen aanvullende leenmogelijkheden zijn. Of het appartement bereikbaar is, hangt onder andere af van inkomen, spaargeld en financiële verplichtingen zoals studieschuld of andere leningen. Een persoonlijke berekening geeft hierin duidelijkheid.
Energielabel en extra leenruimte
Energiezuinigheid is gunstig voor de energierekening en kan helpen bij de financiering. Van Loon geeft voor 2026 indicatief aan:
A++
Energielabel
Tot maximaal
€ 20.000
extra leenruimte*
A+++
Energielabel
Tot maximaal
€ 25.000
extra leenruimte*
Overige financiële voordelen/aandachtspunten nieuwbouw
- VON: geen overdrachtsbelasting over de aankoop; wel financieringskosten zoals hypotheekadvies en hypotheekakte.
- Nieuwbouw is doorgaans zeer energiezuinig en vraagt in de eerste jaren meestal minder onderhoud dan bestaande bouw. Dit kan verschil maken voor de totale maandelijkse woonlasten.
- € 365.000 valt binnen de NHG-grens van € 470.000 in 2026. Als ook aan de overige voorwaarden wordt voldaan, kan NHG mogelijk zijn. NHG biedt extra zekerheid en kan bij geldverstrekkers een gunstiger hypotheekrentetarief opleveren.
Alle genoemde bedragen en maandlasten zijn indicatief en gebaseerd op een voorbeeldberekening. Aan deze berekeningen kunnen geen rechten worden ontleend. De daadwerkelijke financieringsmogelijkheden, rente en maandlasten zijn afhankelijk van de persoonlijke situatie, actuele rentetarieven en voorwaarden van de geldverstrekker.
Benieuwd naar jouw financiële mogelijkheden? Neem contact op met de adviseurs van Van Loon, zij plannen graag een vrijblijvende afspraak met je in.